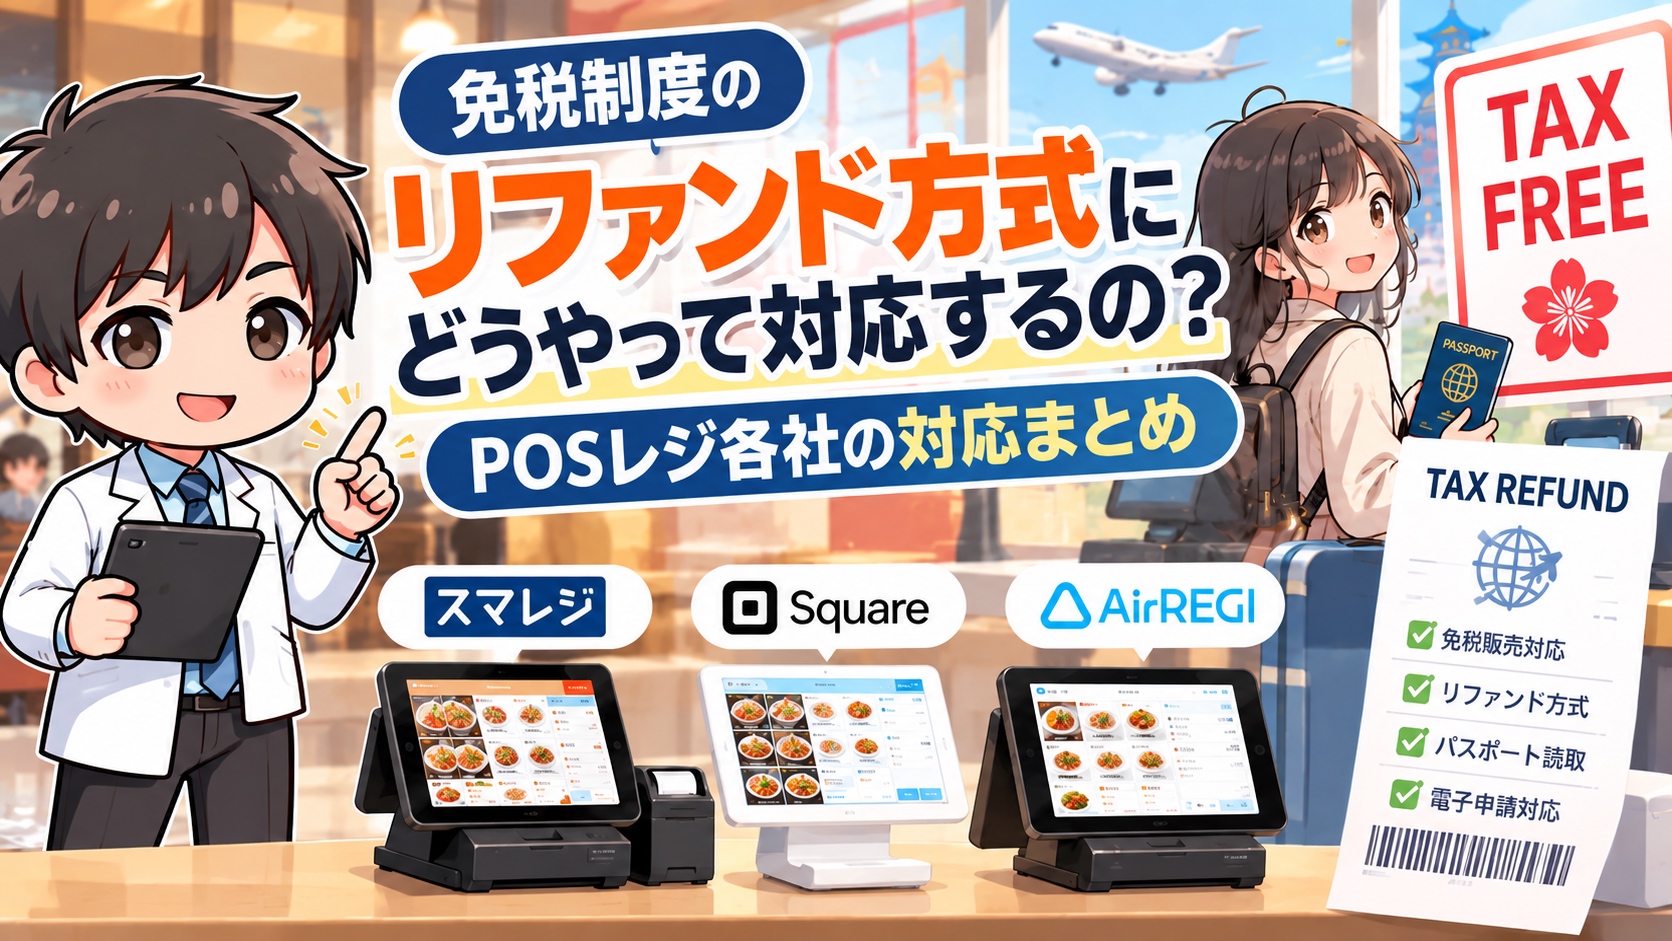
免税制度のリファンド方式にどうやって対応するの?POSレジ各社の対応まとめ
最初に結論|免税制度のリファンド方式に対応するには?
免税店は、2026年11月1日までに「税込会計・購入記録の送信・税関確認結果の取得と保存・購入者への返金・経理処理」をつなぐ仕組みを整えます。まずは利用中のPOSレジ会社と免税システム会社へ、新制度への切替方法と返金の担当範囲を確認しましょう。
- 契約とシステムを確認する:新制度対応の申込み、更新日、税関確認情報の取得・保存、返金サービスの契約を確認する。
- 店頭の流れを整える:税込で会計し、購入者確認と免税手続きを行い、出国時の確認・返金方法を案内する。
- 販売後の管理を整える:税関確認済みの取引と返金状況を把握し、課税売上から免税売上へ振り替える。
免税店ではない店舗は、この制度変更への対応は不要です。外国人のお客様が来店するだけで、リファンド対応が必要になるわけではありません。新しく免税販売を始める店舗は、免税店の許可と運用準備を進めます。
リファンド方式は、どの販売事業者に関係する?
直接の対象は、税務署長の許可を受けた免税店(輸出物品販売場)で免税販売を行う事業者です。百貨店、ドラッグストア、家電量販店、アパレルショップ、土産店など、業種や店舗の大きさよりも「免税店として販売しているか」で判断します。
| 店舗の状況 | 制度変更との関係 | 最初に行うこと |
|---|---|---|
| 免税販売を続ける店舗 | 2026年11月1日以降の販売を新方式へ切り替える | POS・免税システム・返金方法の対応確認 |
| 施設の免税カウンターを利用する店舗 | 免税手続きを委託する店舗も対象 | 施設やカウンター運営会社と会計・データ連携・案内方法を確認 |
| これから免税販売を始める店舗 | 新制度に沿った体制を整える | 店舗ごとの許可申請と免税システムの導入準備 |
| 免税店ではない店舗 | リファンド方式への対応は不要 | 通常の課税販売を継続 |
例えば、外国人観光客が買い物をする雑貨店でも、免税販売を行っていなければ今回の切替対象から外れます。一方、同じ会社の店舗でも、免税店の許可を受けている店舗では対応が必要です。
「免税店」と「免税事業者」は別の意味です。免税店は、旅行者向けに所定の免税販売を行う店舗。免税事業者は、一定の要件により消費税の納税義務が免除される事業者です。この記事の対応対象は、前者の免税販売を行う店舗です。
2026年11月1日から、免税販売はどう変わる?
リファンドは「返金」という意味です。新制度では、旅行者が店頭で消費税を含めた金額を支払い、購入品の国外への持ち出しについて税関の確認を受けます。免税店はその確認情報を取得・保存したうえで、消費税相当額を返金します。
STEP 1|店頭税込価格で購入する
店舗は購入者を確認し、商品を販売。免税手続きと購入記録情報の送信を行います。
STEP 2|出国時税関の確認を受ける
購入日から90日以内の出国時に、旅行者が購入品の持ち出し確認を受けます。
STEP 3|確認後消費税相当額を返金する
店舗または委託先が、税関確認情報に基づき購入者へ返金します。
税関は持ち出しを確認する窓口、返金の実施主体は免税店またはその委託先です。返金時期やカード・口座などの受取方法は、店舗が採用するサービスによって決まります。
| 項目 | 2026年10月31日まで | 2026年11月1日から |
|---|---|---|
| 購入時の負担 | 消費税を免除した価格で購入 | いったん税込価格で購入 |
| 免税の適用 | 販売時の免税手続きと購入記録の保存等により適用 | 購入記録情報と税関確認情報の保存により適用 |
| 販売後の対応 | 購入記録情報を保存 | 税関確認情報を取得・保存し、返金と売上の振替を行う |
| 一般物品・消耗品 | 区分して条件を判定 | 区分を廃止し、合算して判定 |
| 消耗品の上限と包装 | 購入上限は税抜50万円。特殊包装が必要 | 購入上限と特殊包装の要件を廃止 |
| 購入下限額 | 税抜5,000円以上 | 税抜5,000円以上を継続 |
| 購入者確認 | 旅券等で対象者を確認 | 旅券等による確認を継続。一部の確認書類・提供情報を変更 |
購入下限額は、原則として同じ免税店・同じ日・同じ購入者の免税対象商品の税抜合計で判定します。免税手続カウンターを利用する場合には、施設内の店舗間で合算する特例があります。
例えば、税抜10,000円・税率10%の商品は、店頭で11,000円を受け取り、税関確認後の返金対象となる消費税相当額は1,000円です。旅行者が実際に受け取る金額は、採用する返金サービスの手数料条件も含めて案内します。
切替の基準は商品の販売日です。2026年10月31日までの販売分には現行制度、11月1日以降の販売分には新制度を適用します。旅行者の出国日と販売日を分けて確認し、切替日のレジ設定を準備しましょう。
免税店は、具体的に何を準備すればよい?
新たに加わる中心業務は、税関確認情報の取得・保存、確認後の返金、課税売上から免税売上への振替です。これらを、従来から行っている購入者確認や購入記録情報の送信につなげます。以下は、店舗が運用を整えるための準備手順です。
1.POS・免税システム・返金サービスの担当範囲を確認する
利用中のサービスへ、対応開始日、申込み期限、必要な契約、更新作業を確認します。既存の免税契約を利用する店舗は、新制度への切替手続きを確認し、新規導入の店舗は許可申請からの予定を組みます。
購入記録の送信と税関確認情報の取得は、承認送受信事業者に委託できます。これは、国税庁との免税データのやり取りを代行する事業者です。返金を代行する事業者はリファンド事業者と呼ばれ、同じ会社が両方を担う場合もあります。
- POS側:税込会計、売上データの連携、取引を識別する番号の管理。
- 免税システム側:購入者情報の登録、購入記録の送信、税関確認結果の取得・保存。
- 返金側:返金先の登録、送金、返金状況の通知、旅行者からの問い合わせ。
免税カウンターを利用する店舗は、施設の運営会社と担当範囲をすり合わせます。契約先を変更する場合や手続きの委託方法を変える場合は、税務署への届出も確認します。
2.税込会計と購入者確認の操作を整える
販売時は通常の税率で税込会計を行い、免税対象の取引として所定の手続きを進めます。税込会計になっても、免税購入対象者であることの確認は引き続き必要です。旅券や対応するVisit Japan Webの二次元コードなど、採用システムに沿った確認方法をスタッフへ共有します。
海外在住の日本人一時帰国者に販売する店舗では、旅券に加えて提示を受ける証明書類と登録項目を更新します。新制度では、国外転出の記載があるマイナンバーカードも確認書類に加わります。購入者区分ごとの必要書類を操作マニュアルにまとめましょう。
3.購入記録情報と高額商品の情報を整える
購入記録情報は、誰が・いつ・どの店で・何を・いくらで購入したかを国税庁へ伝えるデータです。旅券情報と商品明細を結びつけ、免税手続きの際に遅滞なく送信します。送信エラーを見つける担当者と再送の手順も決めておきます。
税抜単価100万円以上の商品は、「商品情報詳細」の送信が新たに必要です。商品の属性に応じて、ブランド名、モデル名、型番号、シリアル番号、色など、税関が現物を特定できる情報を用意します。時計、宝飾品、美術品などを扱う店舗は、販売時に入力する項目を先に整えましょう。
商品マスタと送信データは、別々に確認します。POS会社から商品マスタの再登録作業を省けると案内されている場合も、高額商品の個別情報をどの画面で登録・送信するかまで確認すると、店頭の作業が明確になります。
4.購入記録のまとめ方と、国内で消費する商品の扱いを決める
税関の確認は、購入記録情報1件ごとに判定されます。1件に含まれる商品のうち、1つでも確認できない商品があると、その記録に含まれるすべての商品が免税の対象から外れます。
例えば、化粧品と菓子を同じ購入記録にまとめ、旅行中にその菓子を食べてしまうと、化粧品も含めてその記録全体が免税になりません。接客では「日本で食べるもの」と「国外へ持ち帰るもの」を確認し、国内で消費する予定の商品は通常の課税販売として扱う運用を整えます。
購入記録にまとめる範囲と下限額の判定方法を、免税システム会社に確認しましょう。税関の判定単位は購入記録情報なので、レシートを分ける操作との関係も整理しておくと案内がしやすくなります。
5.出国時の確認と返金方法を、多言語で案内する
店頭では、次の内容を購入者へ説明します。制度上の説明事項と、採用する返金サービスの案内を一枚のリーフレットや案内画面にまとめると、接客の流れを統一できます。
- 期限:購入日から90日以内の出国時に、旅券を提示するなどして税関の確認を受ける。
- 商品:購入品を空港・海港へ持参し、税関の求めに応じて提示する。
- 順番:購入品を航空会社等の受託手荷物として預ける前に、税関の確認を受ける。
- 国外への持ち出し:確認を受けた商品は速やかに国外へ持ち出す。持ち出さない場合は、消費税の徴収や罰則の対象となる。
- 返金:必要な返金先登録、受取方法、手数料、返金時期の目安、問い合わせ先を確認する。
説明書を渡すときは、口頭でも確認を促します。外国語の案内は客層に合わせて用意し、レジ担当者は資料の該当箇所を示して説明できるようにします。
消耗品の特殊包装が廃止されても、免税を受ける商品は国外へ持ち出すことが条件です。食品や化粧品を国内で消費した場合の扱いも、案内に含めます。
6.税関確認結果を取得し、購入記録と合わせて保存する
購入者の出国後に、税関確認結果を国税庁のシステムから取得する仕組みを整えます。システムを委託する店舗は、自動で取得する頻度、処理の履歴、確認済みデータの出力方法を確認しましょう。
国税庁のFAQでは、税関確認結果の照会期限は結果が登録されてから460日間です。これは、旅行者が税関確認を受ける「購入日から90日以内」という期限とは別の、店舗側の情報取得期限です。
購入記録情報と税関確認情報は、販売日の属する課税期間の末日の翌日から2か月を経過した日を起点として7年間保存します。クラウドを利用する場合は、保存期間、検索・出力方法、サービス解約時のデータ引継ぎを確認し、電子保存の要件に沿って管理します。
7.返金方法・費用・問い合わせ窓口を決める
返金は、自社で行う方法と外部へ委託する方法があります。免税販売の件数や多言語対応の体制を踏まえ、購入者が受け取れる方法を選びます。
| 確認項目 | 具体的に確認する内容 |
|---|---|
| 返金先と登録 | カード・銀行口座等の対応範囲、現金で購入した人の受取方法、購入者が行う登録操作 |
| 返金時期 | 税関確認後の処理日数、返金先への反映目安、状況を調べる方法 |
| 料金と手数料 | 初期・月額・従量費用、返金手数料の負担者、旅行者が受け取る金額の表示 |
| 店舗との精算 | 返金原資の支払方法、精算周期、明細の出力、返金額の照合方法 |
| 問い合わせ対応 | 対応言語、受付時間、旅行者への通知、返金先の登録漏れや送金エラーへの対応 |
この表は、契約内容を比較するための実務上の確認項目です。自社で返金する場合は、送金方法に応じた資金決済法等の確認も含めて、実施方法を整理します。
8.経理処理と返品・エラー時の手順を整える
販売時は課税売上として処理し、税関確認情報を取得・保存して免税要件を満たした取引を、免税売上へ振り替えます。国税庁は、確認情報の取得ごとに行う方法と、月次等でまとめて行う方法を示しています。経理担当者と、集計日・出力データ・返金額の照合方法を決めましょう。
運用では「確認待ち」「税関確認済」「免税不可」「返金処理中」「返金済」などの管理状態を使い、未処理の取引を追えるようにします。画面上の名称はシステムに合わせて統一します。
返品や購入記録の誤りを見つけた場合は、まず税関確認結果の登録状況を確認します。税関確認結果が登録された購入記録情報は、取消データを送信できません。POS側の返品と免税システム側の処理を連動させる手順を、サービス提供会社と決めておきます。
POSレジ各社の返金対応はどうなるの?
POSを選ぶときは、税込会計に加え、購入記録の連携、税関確認結果の管理、購入者への返金まで、どのサービスが担当するかを比べます。以下は2026年10月1日時点の公開情報に基づく整理です。
| POS | 公表されている対応 | 導入・切替前の確認点 |
|---|---|---|
| スマレジ | 免税データの送信・管理と返金を一体で提供する方針。PAYGATEを使う自動返金とWeb登録による返金を案内 | 対応の申込み、利用プラン、返金費用、対象カードブランド、切替日 |
| Airレジ | Airレジで税込会計し、別途契約する免税システムで手続き・返金。PIE VAT、Ocean Tax Refund等を紹介 | 選ぶ免税システムの開始時期、連携方法、費用、サポート範囲 |
| Square POSレジ | PIE VATとのAPI連携により会計データを引継ぎ。PIE VATが新方式への対応を公表 | PIE VATの申込み・設定、返金条件、手数料、旅行者への案内方法 |
| POS+ retail | GTF社の免税アプリへ会計情報を連携。連携実績・返金状況の管理画面を提供 | 対象契約、アプリ連携設定、利用費用、スタッフの操作研修 |
スマレジ|免税データと返金をまとめて管理する構成
スマレジは、POSの売上データを免税データとして利用し、送信から返金までをまとめて提供する方針を案内しています。製品ページでは新制度への「対応予定」とされ、ヘルプでは申込みや運用手順が説明されています。
返金方法は、PAYGATEによる対象のクレジットカード・銀聯カード決済で、支払ったカードへ戻す自動還付方式と、旅行者が専用Webで返金先を登録する還付登録方式です。カードブランドの制限や利用条件は、契約前に確認します。
管理面では、免税販売の状態を絞り込み、CSVを出力して振替対象の取引を抽出する方法が案内されています。既存利用者も新方式の申込みを確認し、契約プランと切替作業を詰めましょう。
Airレジ|税込会計と、外部免税システムを組み合わせる
Airレジの公式FAQでは、Airレジとは別に免税システム会社と契約する方法を案内しています。レジの商品は通常の課税商品として登録し、税込会計後に免税システムで手続きを行います。
リファンド方式向けにはPIE VAT、Ocean Tax Refund、J-TaxFreeシステムが紹介されています。J-TaxFreeシステムは2027年前半開始予定と明記されているため、2026年11月の切替は、利用予定のサービスの開始時期と合わせて確認します。
選んだ会社に、導入期間、料金、レジとの連携、返金・問い合わせ対応を確認するのが準備の入口です。
Square POSレジ|PIE VATとの連携で会計データを引き継ぐ
Pie Systems Japanは2026年5月21日、Square POSレジと免税システムPIE VATのAPI連携を発表しました。API連携は、サービス間でデータを受け渡す仕組みです。会計後にPIE VATで注文を選ぶと売上データが同期され、タブレットで旅券を読み取って免税手続きを進めます。
発表では、PIE VATの導入費用・月額利用料・連携機能が無料とされ、新制度への対応も案内されています。返金手数料や購入者の受取額は、別の確認項目として契約条件を確認しましょう。
Squareの解説ページでも、返金方法・多言語案内・問い合わせ対応などの委託範囲を比べることが示されています。会計データの連携に加え、販売後の運用まで確認すると導入内容を決めやすくなります。
POS+ retail|GTF社の免税アプリと返金状況の管理に対応
ポスタスは、小売向けPOS+ retailについて、2026年9月16日にリファンド方式への会計対応をリリースしたと公表しています。税込会計の情報を、Global Tax Free-Planet(GTF)社の免税アプリへ自動で連携する構成です。
新設の「免税アプリ連携実績画面」では、連携実績と旅行者への返金状況を確認できます。公表資料では、移行に伴う商品マスタの再登録作業も省けるとされています。
この発表の対象製品はPOS+ retailです。自店の契約・アプリ連携・費用を確認し、会計から返金状況の確認までを実機で確かめましょう。
2026年11月1日の切替前に、何を確認する?
次の項目を埋めると、店舗・本部・システム会社の担当が明確になります。免税販売を続ける店舗は、申込みと設定の完了日を先に確保し、レジ担当者と経理担当者で運用を確認しましょう。
| 確認すること | 完了の目安 | 担当の例 |
|---|---|---|
| 契約・申込み | 新方式の申込み、返金サービス、必要な申請・届出を確認済み | 店舗責任者・本部 |
| 税込会計 | 切替日と操作方法が決まり、税込金額・税率を確認済み | レジ担当・POS会社 |
| 購入者確認 | 旅券等の読み取り、対象者判定、必要書類を共有済み | 免税手続き担当 |
| データ送信 | 商品明細・高額商品情報・送信エラー時の手順を確認済み | 免税システム会社・店舗 |
| 税関確認と保存 | 結果の取得方法、保存期間、検索・出力方法を確認済み | 免税システム会社・経理 |
| 返金と精算 | 返金先、時期、手数料、店舗との精算方法を確認済み | 返金事業者・経理 |
| 購入者への説明 | 多言語案内、受託手荷物を預ける前の確認、問い合わせ先を用意済み | 店長・接客担当 |
| 返品・トラブル対応 | 返品、登録漏れ、送信・返金エラー時の連絡先と処理手順を確認済み | 店舗責任者・各サービス会社 |
運用確認は、税込会計から免税データの送信、返金案内、管理画面での照合までを、提供会社が用意するテスト手順で一通り行います。店頭での説明と販売後の管理をつなげることが、切替準備の仕上げです。
免税制度のリファンド方式で、よくある質問
免税店ではない小売店も、レジの変更が必要ですか?
今回のリファンド方式への対応は不要です。通常の課税販売を続ける店舗は、そのまま販売できます。新たに免税販売を始める場合は、免税店の許可と対応システムを準備します。
今使っているPOSを、買い替える必要がありますか?
まずは現在のPOS会社へ、新制度への更新や外部免税システムとの連携を確認します。既存サービスを更新・連携して継続できる場合もあるため、自店の契約で使える方法と費用を確認して判断しましょう。
購入者への返金は、空港でその場で受け取れますか?
税関の持ち出し確認後に、店舗または委託先が返金します。受取方法と時期は採用する返金サービスの条件によるため、カードや口座への反映目安を店頭で案内します。
税込で売れば、免税販売の準備は完了ですか?
準備する範囲は、購入者確認、購入記録の送信、税関確認情報の取得・保存、返金、売上の振替までです。各業務の担当とシステムの連携を確認しましょう。
準備の入口は、現在のPOS・免税システムの確認
免税店が最初に行うことは、「11月1日から、誰が免税データを管理し、誰が購入者へ返金するか」を決めることです。担当範囲が決まったら、店頭の操作・案内と、販売後の保存・精算・経理を順に整えましょう。
POS各社は、自社でまとめて提供する方法や外部サービスと連携する方法を案内しています。自店の契約で使える機能と費用を確認し、必要な申込みと設定を進めることが、リファンド方式への対応につながります。
確認に使った公式資料・各社の公開情報
本文の制度説明は国税庁・観光庁、製品説明は各社の公表内容を基に整理しています。契約・料金・提供時期は、申込み時点の条件を確認してください。
制度と店舗の実務を確認する

関連記事
-
 ダイソーのマーケティング戦略|商品開発・SNS・多ブランド展開で成長する仕組み
-
 ドン・キホーテのマーケティング戦略|業績・10年の施策・3C分析・4P分析
-
 ウエルシアのマーケティング戦略とは?地域No.1の健康ステーションを目指す仕組みを解説
-
 TRIAL(トライアル)のマーケティング戦略 – 西友統合後の強みを3C・4Pで分析
-
 ワークマンのマーケティング戦略|高機能×低価格とマス化製品政策の仕組み
-
 コスモス薬品のマーケティング戦略とは?成長理由と過去10年の施策を3C・4Pで分析
-
 ユニクロのマーケティング戦略|売上3兆円を支える仕組みを解説
-
 セブンイレブンのマーケティング戦略を徹底解説!直近業績・10年の施策・4P分析